تخيل أن فرصة عقارية وصلت إلى مكتب المدير المالي لشركة في دبي.
الرسالة تقول:
«مبنى تجاري بخصم 20% عن قيمته السوقية».
بالنسبة إلى مستثمر يبحث عن صفقة جيدة، يبدو العرض جذابًا. لكن بالنسبة إلى CFO، السؤال ليس: «كم يبلغ الخصم؟»
السؤال الأهم هو: «كم سيصبح العائد الحقيقي بعد دفع كل التكاليف؟»
هناك فرق كبير بين الحصول على خصم عند الشراء وتحقيق ربح فعلي من الاستثمار.
هل خصم 20% يعني ربح 20%؟
الإجابة المختصرة: لا. الخصم هو الفرق بين السعر الذي تدفعه وسعر مرجعي، بينما الربح هو ما يتحقق بعد احتساب تكلفة الاستثمار كاملة وقيمة البيع الفعلية أو صافي الدخل الذي يحققه العقار.
وقد يكون السعر المرجعي نفسه غير دقيق، أو يتغير السوق بعد الشراء، أو تظهر مصروفات لم تكن محسوبة.
مثال: عقار تجاري في دبي بخصم 20%
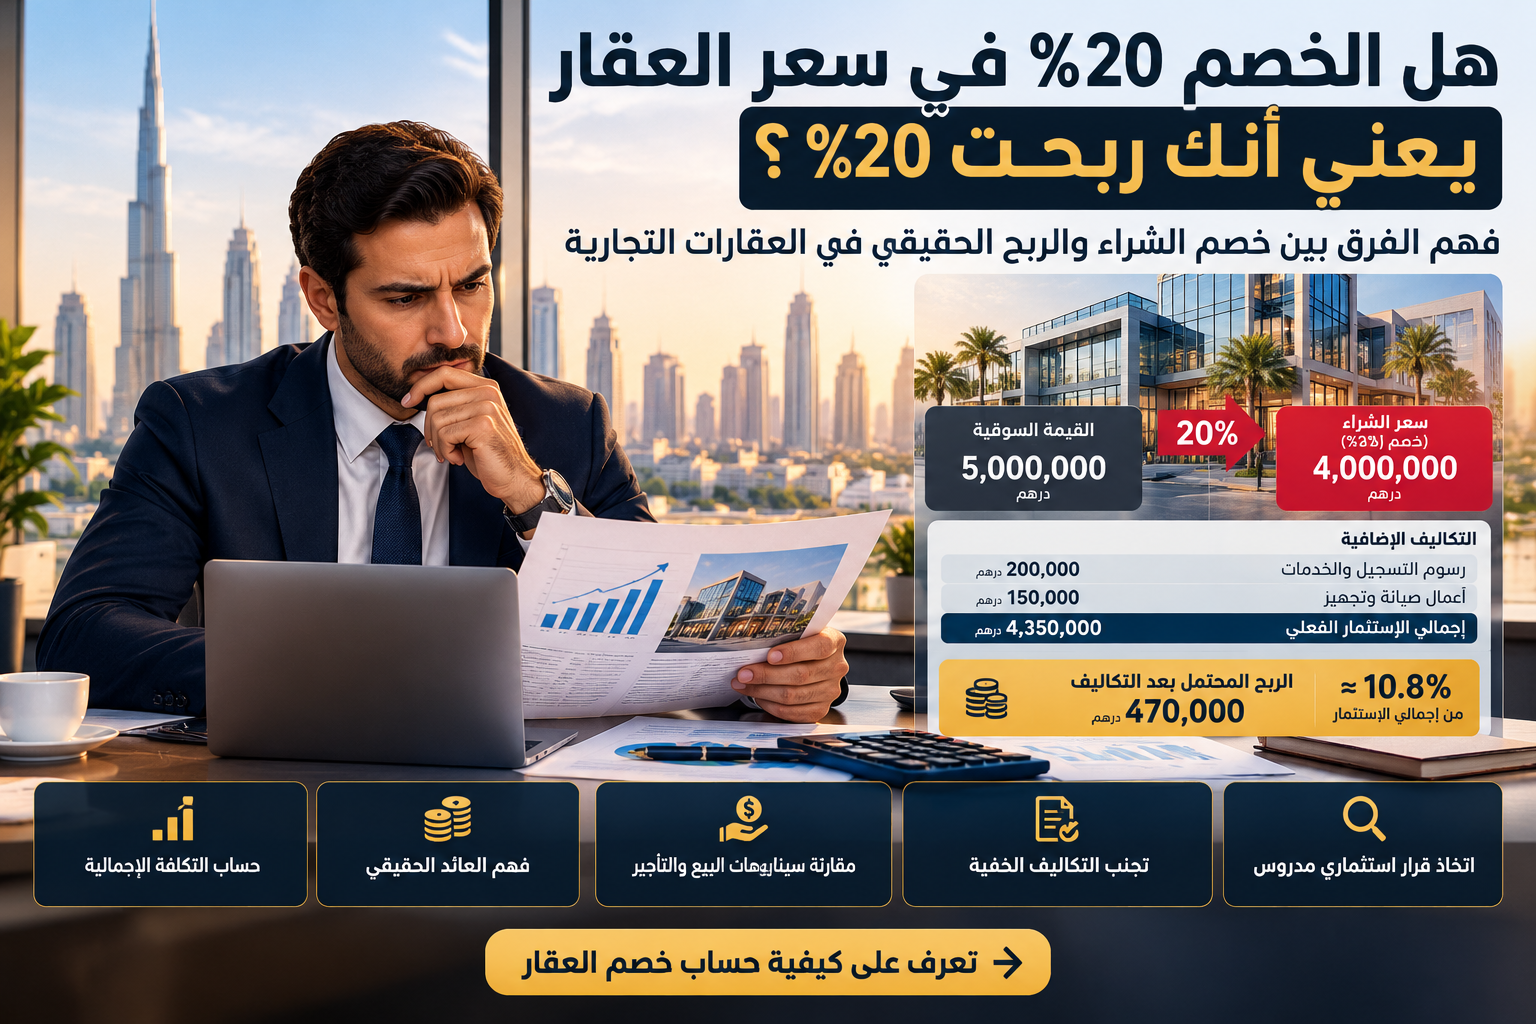
لنفترض وجود مبنى تجاري بقيمة سوقية مقدرة مبدئيًا تبلغ 5 ملايين درهم، وأن البائع وافق على بيعه مقابل 4 ملايين درهم.
| البند | القيمة |
|---|---|
| القيمة المرجعية المقدرة | 5,000,000 درهم |
| سعر الشراء | 4,000,000 درهم |
| الفرق بين القيمتين | 1,000,000 درهم |
| نسبة الخصم النظري | 20% |
هذه الأرقام قد توحي بأنك وفرت مليون درهم.
لكن التوفير ليس ربحًا نقديًا في حسابك البنكي.
فأنت لم تبع العقار بعد، ولم تثبت أن السوق سيسمح بإعادة بيعه بخمسة ملايين، ولم تحتسب تكاليف إتمام الصفقة وتجهيز الأصل.
احسب التكلفة الكلية بدلًا من سعر الشراء
لنفترض أن الصفقة تحتاج إلى مصروفات إضافية:
| البند | التكلفة |
|---|---|
| سعر شراء المبنى | 4,000,000 درهم |
| رسوم الصفقة والتسجيل والخدمات | 200,000 درهم |
| أعمال صيانة وتجهيز | 150,000 درهم |
| إجمالي الاستثمار المبدئي | 4,350,000 درهم |
الأرقام افتراضية، بما في ذلك الرسوم؛ وهي ليست بيانًا بالرسوم الرسمية الواجبة على معاملة محددة.
أصبحت التكلفة 4.35 مليون درهم.
وإذا ظلت القيمة السوقية الفعلية خمسة ملايين، فالفرق النظري بعد تلك المصروفات يبلغ 650 ألف درهم، قبل تكاليف البيع المحتملة أو التمويل أو الالتزامات الأخرى.
هنا تظهر أول حقيقة:
خصم الشراء 20% لا يساوي عائدًا على الاستثمار بنسبة 20%.
ماذا لو أردت إعادة بيع العقار؟
لنفترض — افتراضيًا — أنك استطعت بيع المبنى مقابل خمسة ملايين درهم بعد الشراء والتجهيز.
ولنفترض أن المصروفات المتعلقة بالبيع بلغت 180 ألف درهم.
صافي متحصلات البيع يصبح:
5,000,000 – 180,000 = 4,820,000 درهم.
والربح الحسابي قبل أي مصروفات أو ضرائب إضافية غير مدرجة يصبح:
4,820,000 – 4,350,000 = 470,000 درهم.
أي ما يقارب 10.8% من إجمالي الاستثمار المبدئي.
لكن هذا العائد يظل مثالًا افتراضيًا، ويشترط أن تتمكن فعلًا من إعادة البيع بالسعر المفترض. ولا يمثل عائدًا سنويًا، لأن مدة الاحتفاظ بالعقار لم تدخل في الحساب.
وماذا إذا قررت الاحتفاظ بالمبنى وتأجيره؟
قد تكون نية المستثمر الحصول على دخل سنوي، وليس إعادة البيع.
لنفترض أن المبنى يحقق إيرادات إيجارية محصلة بقيمة 340 ألف درهم سنويًا، مع مصروفات تشغيل تخص المالك بقيمة 100 ألف درهم.
صافي الدخل التشغيلي المبسط:
340,000 – 100,000 = 240,000 درهم سنويًا.
وبمقارنة الدخل الصافي بإجمالي الاستثمار المبدئي:
240,000 ÷ 4,350,000 × 100 = 5.52% تقريبًا.
هذا معدل عائد تشغيلي مبسط قبل التمويل والضرائب والتكاليف غير المدرجة.
قد يكون مناسبًا لاستراتيجية مستثمر، وغير مناسب لآخر. كما أن استمرار الإيجار وتكاليف الصيانة المستقبلية يؤثران في النتيجة.
ماذا يجب أن يسأل CFO قبل الموافقة على الصفقة؟
حتى لو كان الخصم حقيقيًا، ينبغي الإجابة عن خمسة أسئلة:
- هل القيمة المرجعية مبنية على معاملات فعلية أم أسعار إعلانات؟
- ما إجمالي رأس المال الذي ستحتاجه الصفقة، وليس ثمن العقار فقط؟
- هل الهدف الاحتفاظ بالأصل للحصول على دخل أم إعادة بيعه؟
- ما العائد بعد الرسوم والصيانة والتمويل وفترات الشغور؟
- ما النتيجة إذا انخفض سعر إعادة البيع أو الإيراد الإيجاري عن المتوقع؟
ولمعرفة طريقة اختبار القيمة المرجعية، اقرأ أيضًا: كيف تعرف أن العقار التجاري معروض بأقل من سعر السوق فعلًا؟
يمكن الاستعانة ببيانات المعاملات المتاحة لدى دائرة الأراضي والأملاك في دبي كجزء من إعداد المقارنة، مع الانتباه إلى حدود البيانات المتاحة.
متى يصبح خصم الشراء ميزة استثمارية؟
تزداد جاذبية الخصم عندما تجتمع عدة عوامل: قيمة مرجعية موثوقة، وأصل بحالة تشغيلية مقبولة، وتكلفة تملك واضحة، وطلب مناسب على التأجير أو إعادة البيع.
أما الخصم الذي يعتمد على سعر معلن مبالغ فيه فقد لا يمثل ميزة اقتصادية حقيقية.
الأسئلة الشائعة
هل يمكن أن أخسر رغم شراء عقار بخصم 20%؟
نعم. فقد تتجاوز التكاليف الإضافية قيمة الخصم، أو ينخفض سعر العقار، أو تتراجع إيراداته.
ما الفرق بين الخصم والعائد على الاستثمار؟
الخصم يقارن سعر الشراء بسعر مرجعي. أما العائد على الاستثمار فيقيس النتيجة الاقتصادية مقارنة بالتكلفة المستثمرة خلال فترة محددة.
هل شراء العقار بسعر منخفض أفضل من شراء عقار يحقق دخلًا مرتفعًا؟
يعتمد على هدفك. فقد يناسب العقار المخصوم مستثمرًا يستهدف إعادة البيع، بينما يناسب الأصل المستقر إيجاريًا من يبحث عن دخل متكرر. ويمكن للأصل الواحد أن يجمع بين الميزتين.
من الحسابات إلى القرار — AAMMAAR
Buy & Win — هل تبحث عن فرصة شراء مناسبة؟
استكشف صفقات Below-Market & Bulk Deals على AAMMAAR واطلب تفاصيل التكلفة والدخل والمقارنة السعرية قبل تقييم أي عرض.
Don’t Buy? Refer & Win — هل تعرف صاحب قرار قد تهمه الفرصة؟
يمكنك مشاركة العقار مع الشخص المناسب، أو استخدام خيار الإحالة عند توفره ضمن صفحة الصفقة، وفق شروط البرنامج وموافقة الشخص المعني.
الخلاصة: لا تسأل فقط «كم وفّرت عند الشراء؟». اسأل أيضًا «كم سأدفع بالكامل، وكم قد أحصل في المقابل، وما المخاطر؟».
تنويه: الأمثلة المالية لأغراض الشرح وليست توقعات أداء أو عوائد مضمونة.


Join The Discussion